截至目前,2026年已交付超过900架飞机
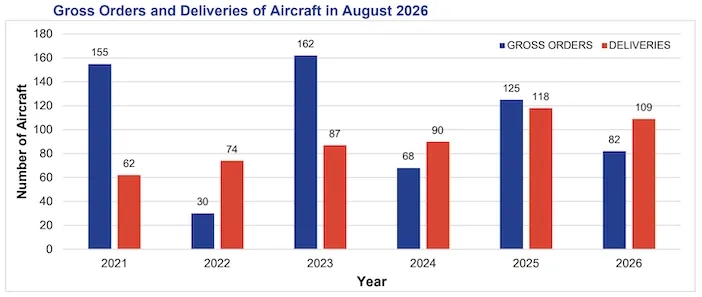
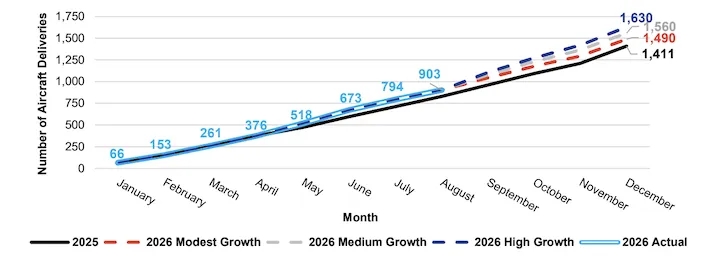
2026年1月至8月共录得903架商用飞机交付,创下自2018年以来年初至今的最高总量。ADS首席经济学家艾米·斯通表示,尽管8月交付量同比小幅下降,但仍达到八年来第二高水平。文章《2026年迄今已交付900多架飞机》首发于《飞机内饰国际》。
【简述】
Airbus、Boeing和Comac在2026年前八个月共交付903架商用飞机,同比增长9%,为2018年以来同期最强交付表现。8月单月交付109架,同比下降8%,但仍是过去八年中第二高的8月交付量。8月新增订单82架,同比下降34%,但年内累计订单达1,655架,同比增长25%。Airbus与Boeing的积压订单达17,010架,按当前生产率相当于英国航空航天供应链超过12年的工作量,价值约3,910亿英镑。ADS给出2026年全年三种交付情景:温和增长1,490架、中度增长1,560架、高速增长1,630架。需求结构上,窄体机约占80%,宽体机约占20%。
【分析】
- 窄体机高量产节奏将继续主导客舱设备的采购逻辑。80%的需求集中在窄体机,意味着座椅、IFEC、内饰件供应商的产能爬坡压力主要落在单通道产品线上。同时,宽体机虽然量小,但单机客舱设备价值量高、系统集成复杂,对应的是高附加值项目。从供应商角度看,能否同时应对“窄体高周转”和“宽体高复杂度”这两种截然不同的运营模式,正在成为分水岭。
- 值得注意的是,积压订单17,010架、相当于12年以上工作量,这个数字对客舱产品规划有双重影响。一方面,它意味着未来十年的新飞机交付管道相对确定,客舱设备的装机需求有长期支撑;另一方面,交付周期拉长也会让航司更倾向于对现有机队做客舱改装和升级,而不是单纯等待新飞机。这对MRO和客舱改装业务是利好,尤其在新飞机交付延迟或供应链受限的情况下,老旧机队的IFE和座椅翻新可能成为航司维持客舱竞争力的替代路径。
- 从供应链角度看,ADS提到的劳动力短缺和监管障碍,同样会传导到客舱产品领域。座椅和IFEC设备虽然不像发动机或碳纤维机翼那样高度集中于少数集群,但其交付同样依赖全球供应链和适航认证节奏。如果整机交付因供应链问题波动,客舱设备供应商的交付计划也会被动调整。对我司客舱产品规划的参考价值在于:在窄体机量产项目中,应优先考虑成熟化、可快速安装的设计,以适配航司加速交付或改装的需求;在宽体机项目中,则应强化系统集成能力和高价值客舱方案的差异化,避免陷入单纯的价格竞争。